Accueil / Fiscalité des cryptomonnaies
Mis à jour le 29 octobre 2026
En France, un particulier qui vend des cryptomonnaies contre des euros, ou qui les utilise pour payer un bien ou un service, est imposé sur sa plus-value au taux forfaitaire de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, depuis les plus-values réalisées en 2025. L’échange d’une crypto contre une autre est en sursis d’imposition : la plus-value n’est imposée qu’à la cession suivante contre des euros, un bien ou un service. Aucun impôt n’est dû si le total des prix de cession de l’année ne dépasse pas 305 €. La plus-value se déclare au printemps sur le formulaire 2086, et chaque compte ouvert sur une plateforme étrangère sur le formulaire 3916-bis.
Exemple : un portefeuille acheté 30 000 € vaut aujourd’hui 50 000 €. Vous vendez 10 000 € de bitcoin. La plus-value imposable est de 4 000 €, soit 1 256 € d’impôt.
Ce tableau vaut pour un particulier qui achète et vend des cryptos à titre occasionnel, c’est-à-dire sans en faire une activité professionnelle.
| Opération | Imposée ? | Où la déclarer |
|---|---|---|
| Vente de cryptos contre des euros | Oui, sur la plus-value, à 31,4 % (ou au barème sur option) | Formulaire 2086, résultat reporté en case 3AN |
| Paiement d’un bien ou d’un service en cryptos | Oui, comme une vente | Formulaire 2086 |
| Échange d’une crypto contre une autre, stablecoins compris, sans complément en euros | Non, en sursis d’imposition jusqu’à la cession suivante | Rien à déclarer pour l’échange |
| Total des prix de cession de l’année inférieur ou égal à 305 € | Non | Formulaire 2086 : seulement le prix de chaque cession, sans calcul de plus-value |
| Moins-value sur l’année | Non ; elle ne se déduit que des plus-values sur cryptos de la même année | Formulaire 2086, résultat reporté en case 3BN |
| Compte ouvert auprès d’une plateforme établie à l’étranger | Pas d’impôt, mais une obligation de déclaration | Formulaire 3916-bis, un par compte |
Le taux de 31,4 % s’applique par défaut. Vous pouvez lui préférer le barème progressif de l’impôt sur le revenu en cochant la case 3CN de la déclaration. Les 18,6 % de prélèvements sociaux restent dus ; seule la part d’impôt sur le revenu change, votre taux marginal d’imposition (celui de votre tranche la plus haute) remplaçant les 12,8 %.
L’option devient donc intéressante si votre taux marginal est de 0 % ou de 11 %. Elle est irrévocable, mais vous pouvez la modifier jusqu’à la date limite de dépôt de la déclaration.
La plus-value ne se calcule pas crypto par crypto. La loi retient la méthode du portefeuille global : toutes vos cryptos, sur toutes vos plateformes et dans tous vos wallets, forment un seul portefeuille. À chaque vente, vous déduisez une part de ce que vous avez payé pour l’ensemble, proportionnelle à la part du portefeuille vendue.
Vous avez acheté pour 30 000 € de cryptos. Votre portefeuille vaut 50 000 € le jour où vous vendez 10 000 € de bitcoin, sans frais.
Plus-value = prix de cession − (prix total d’acquisition × prix de cession ÷ valeur globale du portefeuille)
Les frais payés pour vendre se retranchent, sur justificatif, du premier prix de cession seulement.
Comparez le taux forfaitaire et le barème progressif. Téléchargez votre récapitulatif en PDF.
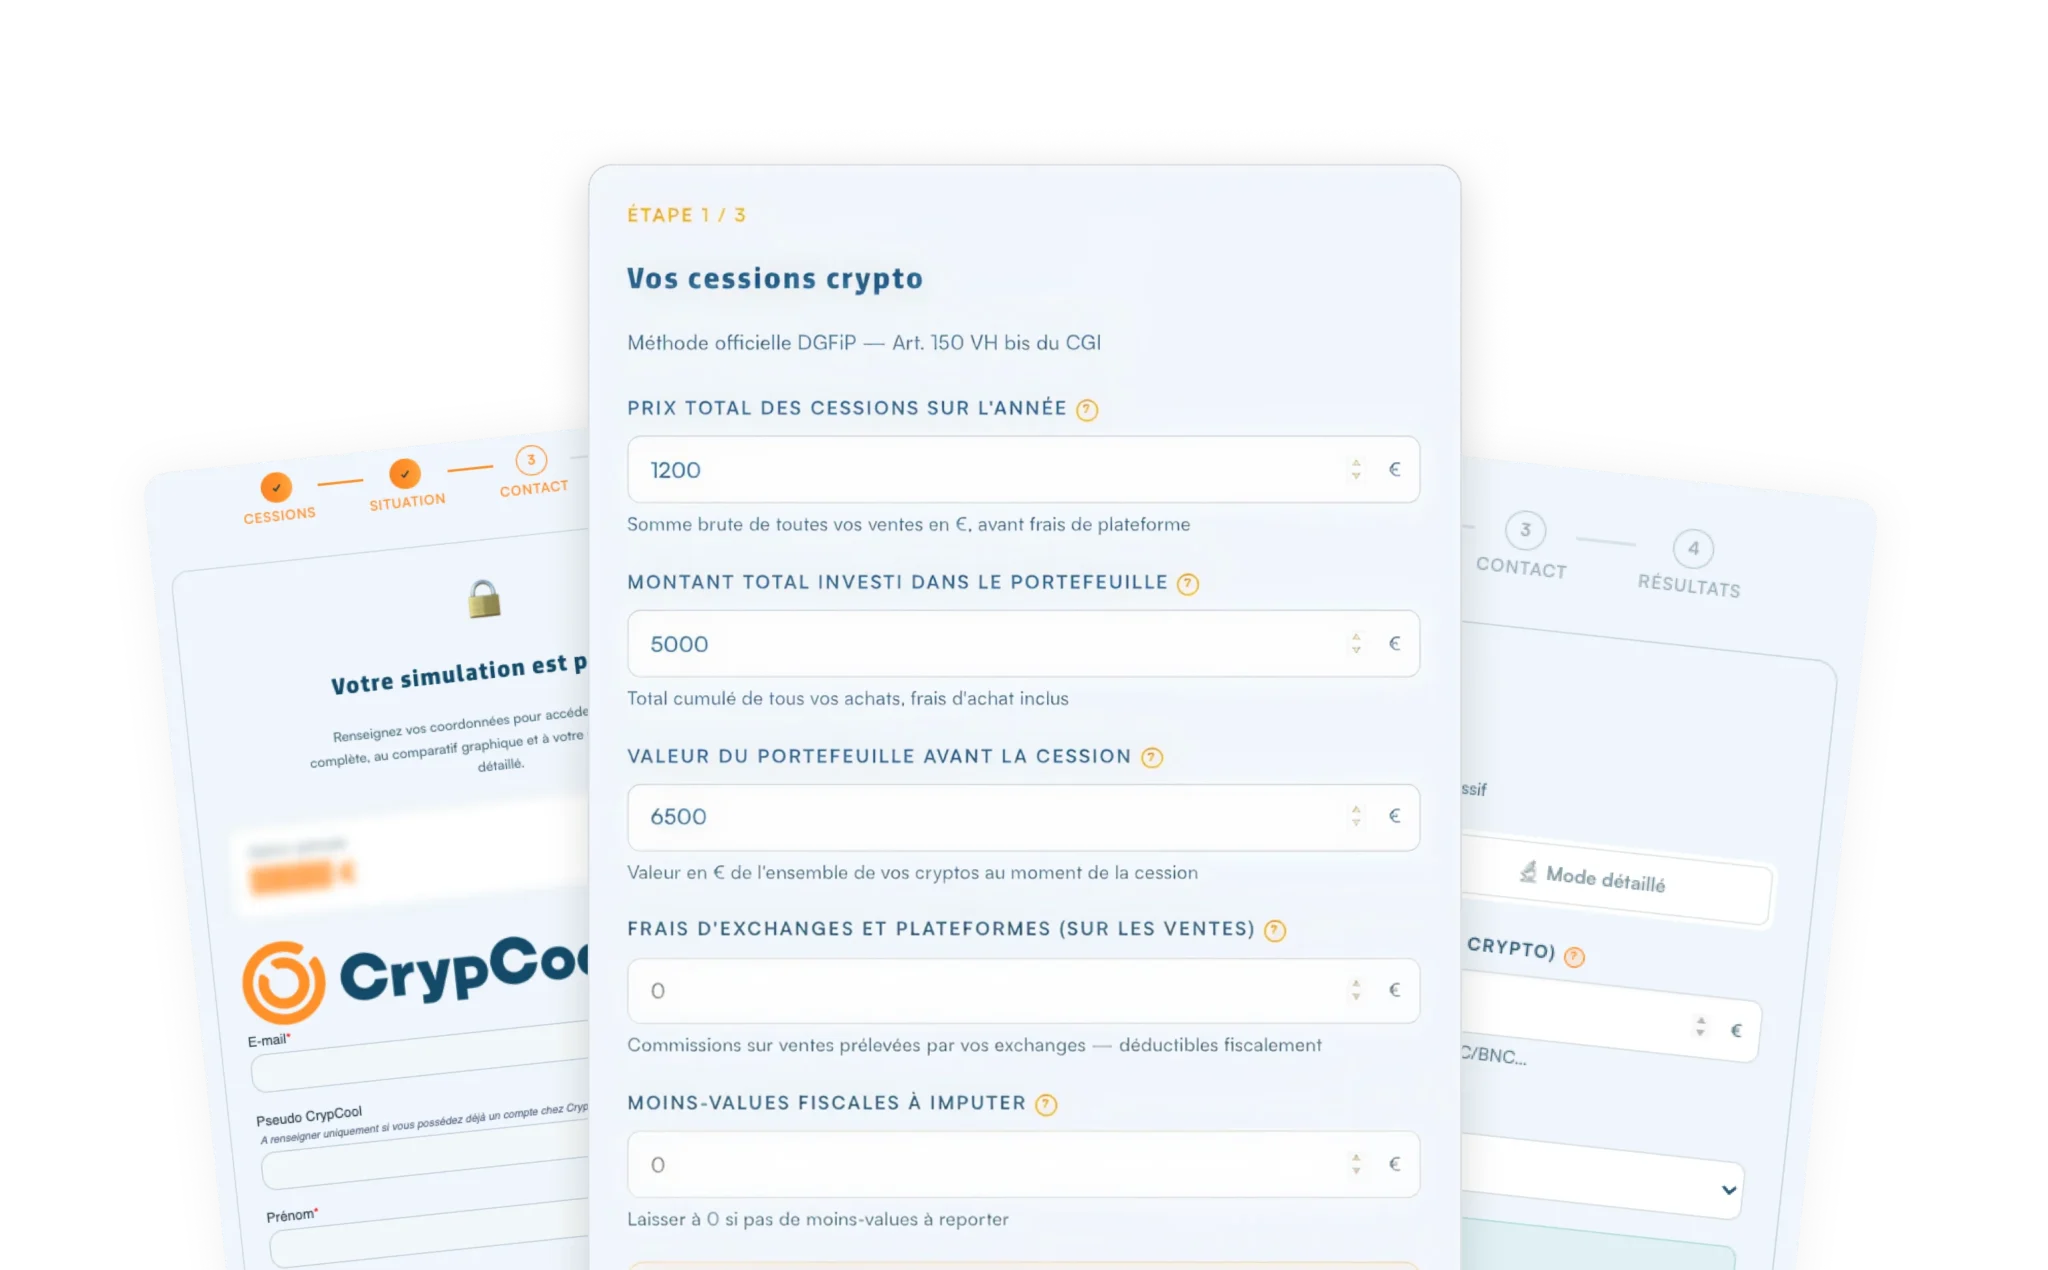
Les plus-values d’une année se déclarent au printemps de l’année suivante, avec la déclaration de revenus : celles de 2026 se déclarent en 2027. Les dates limites, qui varient selon le département, sont publiées chaque année sur impots.gouv.fr.
Le formulaire 2086 détaille chaque vente imposable de l’année : date, prix de cession, valeur globale du portefeuille et prix total d’acquisition. Il donne le résultat net de l’année, à reporter sur la déclaration de revenus en case 3AN s’il s’agit d’une plus-value, en case 3BN s’il s’agit d’une moins-value.
Une moins-value ne se déduit que des plus-values sur cryptos de la même année. Elle ne se reporte pas sur les années suivantes et ne réduit pas les autres revenus.
Si vous avez seulement acheté, conservé ou échangé des cryptos entre elles, sans vente contre des euros ni paiement, vous n’avez pas de formulaire 2086 à remplir. Vos comptes ouverts à l’étranger restent à déclarer.
Chaque compte de cryptos ouvert, détenu, utilisé ou clos dans l’année auprès d’une plateforme établie hors de France, y compris dans un autre pays de l’Union européenne, se déclare sur un formulaire 3916-bis joint à la déclaration de revenus. L’obligation vaut même si le compte n’a servi à aucune vente. Un wallet personnel, dont vous seul détenez les clés, n’est pas un compte ouvert auprès d’une plateforme et n’a pas à être déclaré.
Chaque compte étranger non déclaré expose à une amende de 750 €, portée à 1 500 € lorsque la valeur des comptes dépasse 50 000 € au cours de l’année. Une omission ou une erreur dans la déclaration d’un compte coûte 125 € (250 € au-delà de 50 000 €), dans la limite de 10 000 € par déclaration.
Une plus-value non déclarée entraîne des intérêts de retard et, selon les cas, une majoration de 40 % de l’impôt dû en cas de manquement délibéré, de 80 % en cas de manœuvres frauduleuses.
Pas de formulaire 3916-bis pour votre compte CrypCool. CrypCool est une société française, établie à Bordeaux. Votre compte CrypCool n’est donc pas un compte ouvert à l’étranger : il ne se déclare pas sur le formulaire 3916-bis.
Inclus dans votre compte
Depuis votre espace client, exportez vos opérations dans un fichier .csv. Importez-le dans un outil de déclaration fiscale crypto qui accepte ce format, par exemple Comptacrypto, partenaire de CrypCool : ce type d’outil calcule la plus-value selon la méthode du portefeuille global et prépare le formulaire 2086. La formule gratuite de Comptacrypto suffit si toutes vos cryptos sont chez CrypCool ; votre espace client donne un code de réduction pour sa formule payante.

Le replay du webinaire « Comment gérer la fiscalité de ses cryptos en 2026 ? », animé avec Comptacrypto le 10 mars 2026, reprend la déclaration pas à pas.

Le guide gratuit de 22 pages sur la fiscalité des cryptos en 2026 rassemble formulaires, cases et exemples.
L’article 150 VH bis du code général des impôts, créé par la loi de finances pour 2019, fixe l’imposition des particuliers qui vendent des cryptos à titre occasionnel depuis le 1er janvier 2019. La loi de financement de la Sécurité sociale pour 2026 a relevé la CSG de 9,2 % à 10,6 % sur ces gains, ce qui porte le taux global à 31,4 % dès les plus-values réalisées en 2025.
Le règlement européen MiCA encadre les prestataires de services sur crypto-actifs dans l’Union : agrément, garde des actifs des clients, information des clients. Il ne fixe pas l’impôt des particuliers, qui reste national.
La directive européenne DAC8 organise l’échange d’informations fiscales sur les crypto-actifs. Depuis le 1er janvier 2026, les plateformes établies dans l’Union collectent les données des opérations de leurs clients et les transmettent à leur administration fiscale, qui les partage avec celle du pays de résidence du client. Les premiers échanges entre administrations ont lieu au plus tard le 30 septembre 2027, pour les opérations de 2026.
Oui. Chaque compte ouvert, détenu, utilisé ou clos dans l’année auprès d’une plateforme établie hors de France, y compris dans l’Union européenne, se déclare sur un formulaire 3916-bis. L’amende est de 750 € par compte non déclaré, 1 500 € si la valeur des comptes dépasse 50 000 € dans l’année.
Pas au moment de l’échange. Un échange d’une crypto contre une autre, stablecoins compris, est en sursis d’imposition : il n’est ni exonéré ni déclaré, et la plus-value accumulée sera imposée lors de la cession suivante contre des euros, un bien ou un service.
31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, depuis les plus-values réalisées en 2025. Sur option, la part d’impôt sur le revenu peut suivre le barème progressif à la place des 12,8 %.
Avec la méthode du portefeuille global : plus-value = prix de cession − (prix total d’acquisition × prix de cession ÷ valeur globale du portefeuille). Un portefeuille acheté 30 000 €, qui vaut 50 000 € au moment d’une vente de 10 000 €, dégage une plus-value de 4 000 €.
Les frais payés pour vendre, sur justificatif, se déduisent du prix de cession et réduisent donc la plus-value.
Pour un compte étranger non déclaré, une amende de 750 € par compte, 1 500 € au-delà de 50 000 €. Pour une plus-value non déclarée, des intérêts de retard et une majoration de 40 % en cas de manquement délibéré, 80 % en cas de manœuvres frauduleuses.
Oui, mais selon des règles propres, qui dépendent du caractère occasionnel ou professionnel de l’activité. Elles sortent du régime des plus-values décrit sur cette page.
Non pour le calcul de l’impôt, qui reste fixé par la loi française. MiCA encadre les plateformes ; DAC8 les oblige, depuis le 1er janvier 2026, à transmettre à l’administration fiscale les opérations de leurs clients.